Chapter 1
เก๋ไก๋ ณัฐธิชา นามวงษ์ หรือ เก๋ไก๋สไลเดอร์ นักแสดงและยูทูบเบอร์สาว ออกมาชี้แจงข้อเท็จจริงอย่างชัดเจน หลังมีการเผยแพร่ข้อมูลว่าเธอได้รับเงินมรดกจำนวน 200 ล้านบาท จากการทำประกันชีวิตให้คุณพ่อที่เสียชีวิต โดยยืนยันว่าข้อมูลดังกล่าวไม่เป็นความจริง พร้อมขอความร่วมมือจากตัวแทนประกันที่เคยนำเรื่องราวของเธอและครอบครัวไปใช้ในการโฆษณาและส่งเสริมการขาย ให้ยุติการเผยแพร่ข้อมูลที่ทำให้ประชาชนเข้าใจผิด
ประเด็นนี้กลายเป็นเรื่องที่เก๋ไก๋ต้องออกมาพูดด้วยตัวเอง หลังจากพบว่าข้อมูลเกี่ยวกับเงินประกันจำนวนมหาศาลยังคงถูกนำไปเผยแพร่ แม้เวลาจะผ่านมานานกว่า 1 ปีแล้วก็ตาม เธอระบุว่ามีตัวแทนประกันบางรายนำเรื่องราวของเธอและครอบครัวไปใช้ประกอบการประชาสัมพันธ์อย่างต่อเนื่อง โดยข้อมูลที่เผยแพร่นั้นไม่ตรงกับข้อเท็จจริง จนส่งผลกระทบต่อชื่อเสียงและทำให้เกิดความเข้าใจผิดเกี่ยวกับเหตุการณ์ที่เกิดขึ้นกับครอบครัว
เก๋ไก๋จึงตัดสินใจโพสต์ข้อความชี้แจงผ่านพื้นที่ส่วนตัว เพื่ออธิบายรายละเอียดเกี่ยวกับกรมธรรม์ประกันชีวิตที่เธอเคยทำ รวมถึงเหตุผลที่ข่าวเรื่องการได้รับเงินประกัน 100-200 ล้านบาทหลังคุณพ่อเสียชีวิตนั้นไม่ถูกต้อง เธอต้องการให้ผู้ที่เคยเห็นข้อมูลดังกล่าวได้รับทราบข้อเท็จจริง และขอให้ผู้ที่นำเรื่องราวไปใช้ทางการตลาดหยุดเผยแพร่เนื้อหาที่คลาดเคลื่อน
เก๋ไก๋อธิบายว่า ในปี 2021 เธอได้ซื้อประกันชีวิตจริง ส่วนในปี 2023 เคยมีการเผยแพร่ภาพเกี่ยวกับการทำประกันมรดกเพื่อคนข้างหลัง เรื่องราวดังกล่าวถูกนำไปแชร์ต่อโดยผู้ที่ขออนุญาตเธอก่อน และเธอก็ตอบตกลงในเวลานั้น เพราะมองว่าเป็นการแบ่งปันประสบการณ์เกี่ยวกับการวางแผนอนาคตและการเตรียมความพร้อมให้กับคนในครอบครัว
การทำประกันในครั้งนั้นมีวัตถุประสงค์เพื่อเป็นหลักประกันให้กับบุคคลที่เธอรัก หากวันหนึ่งเกิดเหตุการณ์ไม่คาดฝันกับตัวเธอเอง คนข้างหลังจะได้มีเงินสำหรับดูแลชีวิตและรับมือกับภาระต่าง ๆ ต่อไปได้ การวางแผนในลักษณะนี้เป็นเรื่องที่หลายคนพิจารณาเมื่อเริ่มมีรายได้และต้องการสร้างความมั่นคงให้ครอบครัว แต่สิ่งสำคัญคือรายละเอียดของกรมธรรม์และเงื่อนไขการจ่ายเงินต้องได้รับการอธิบายให้ตรงกับข้อเท็จจริง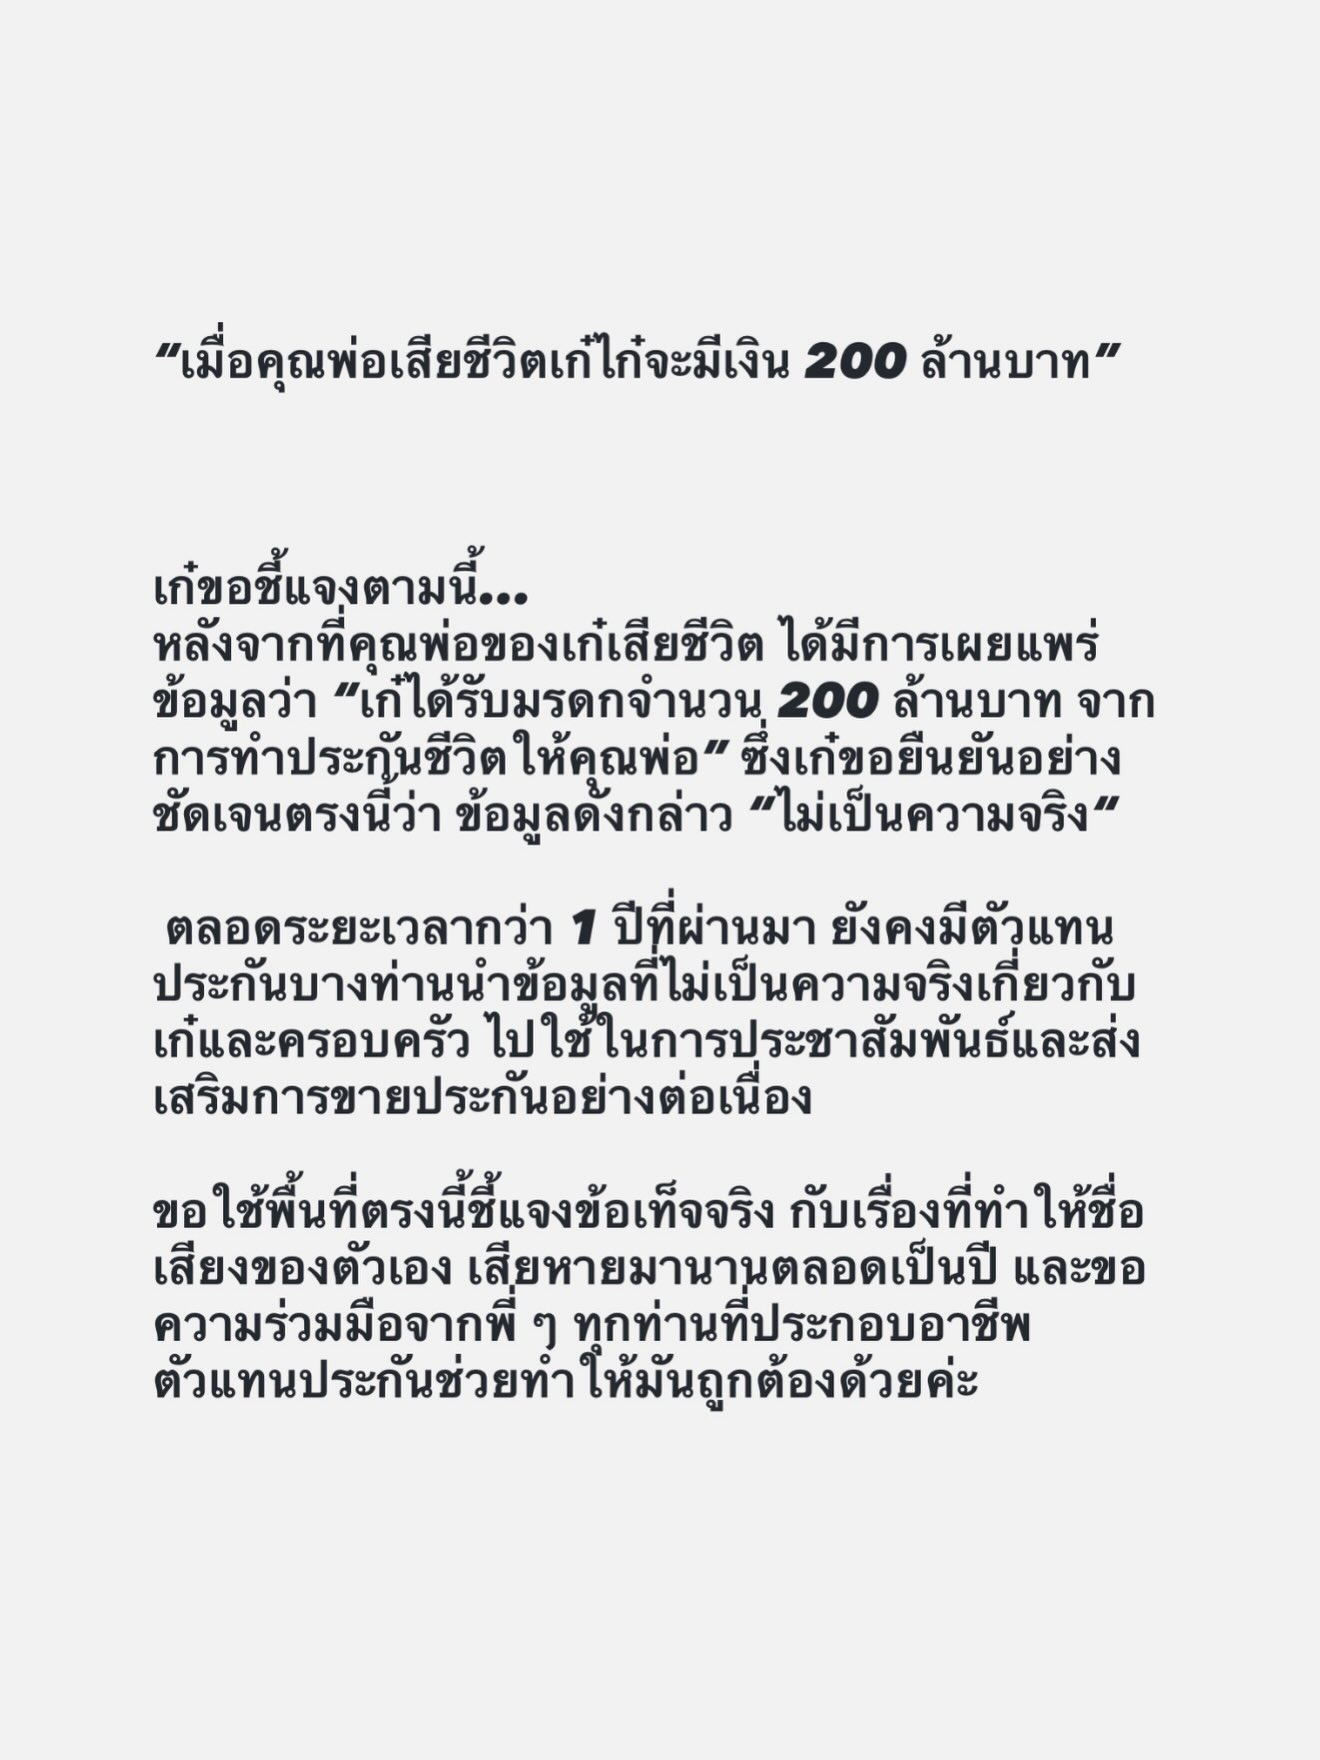
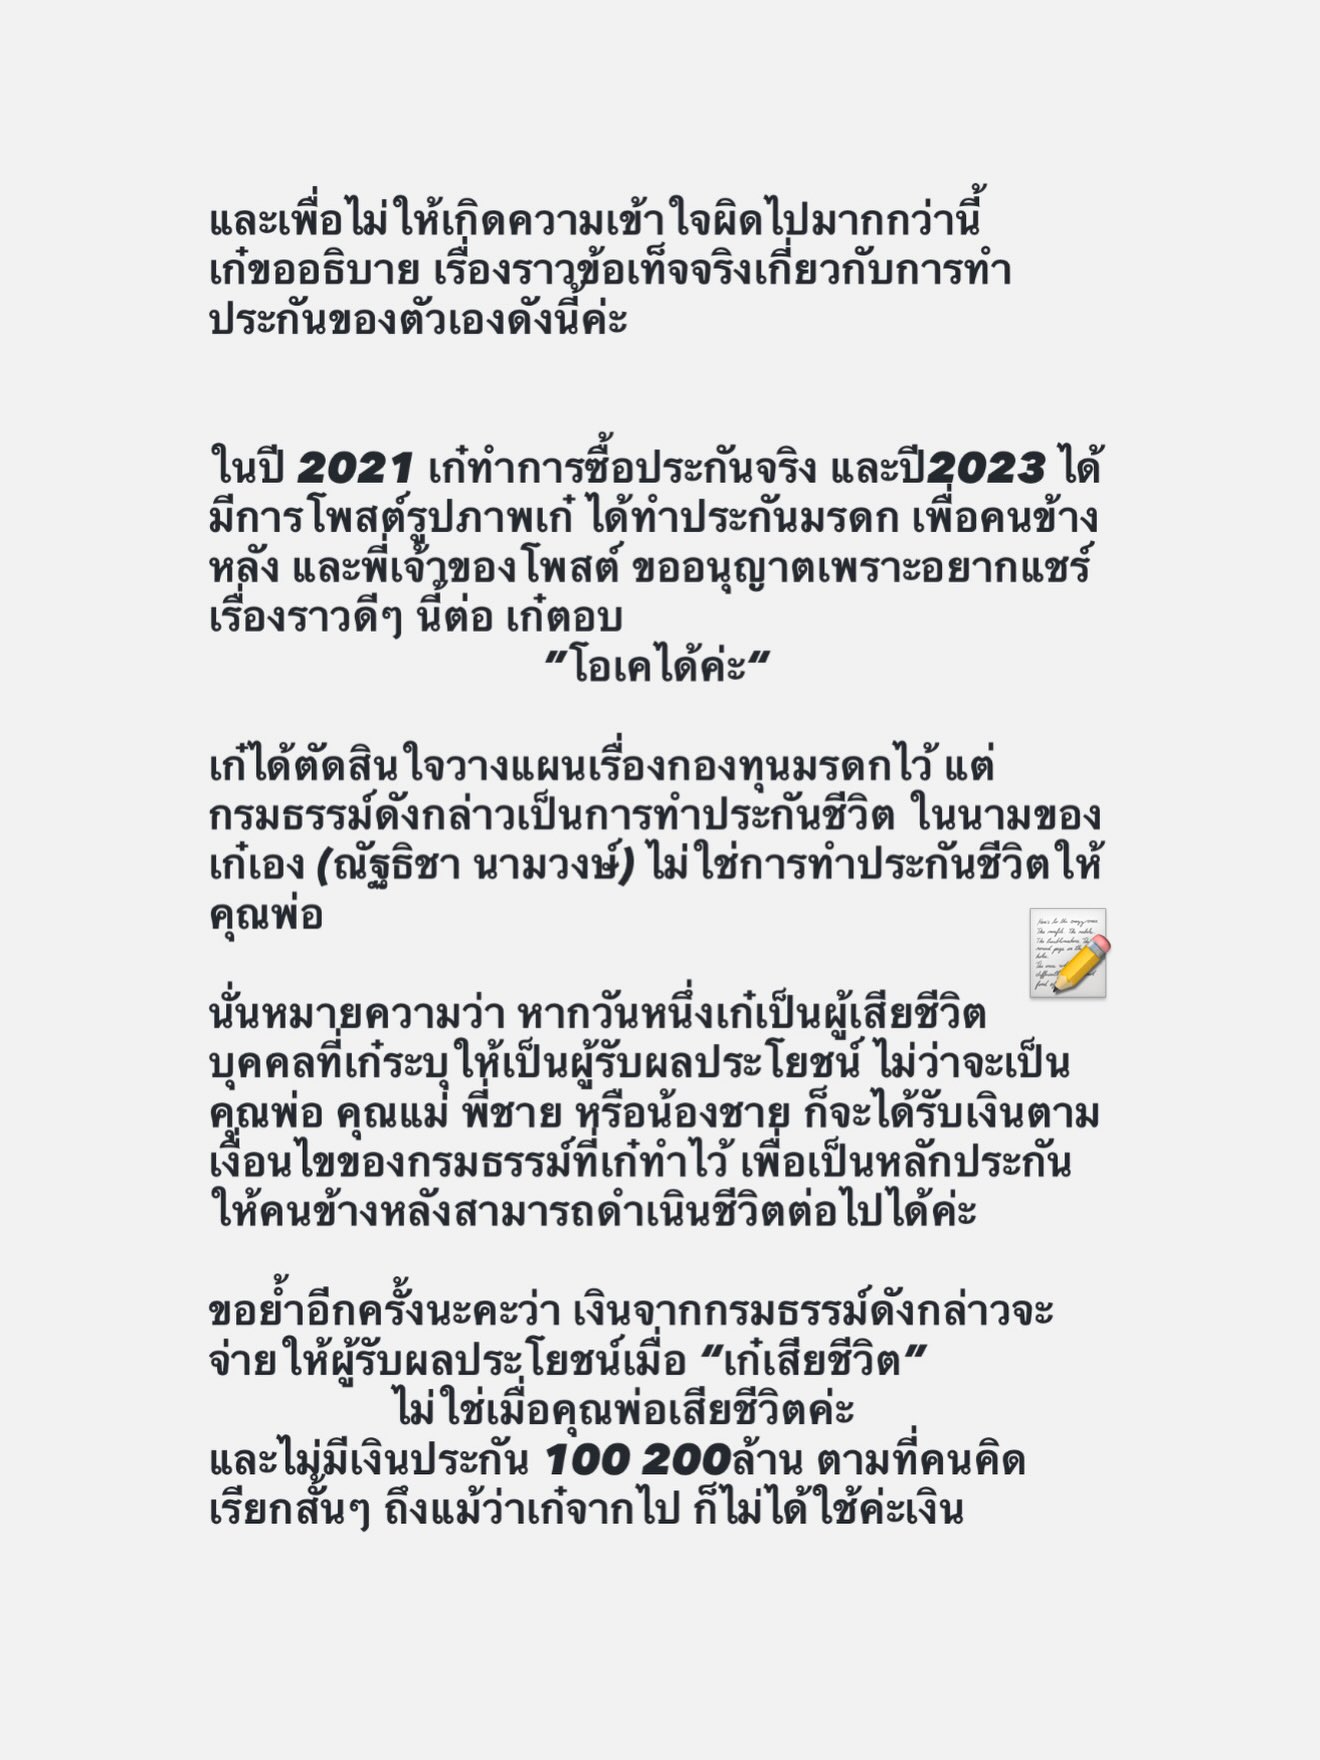
จุดที่ทำให้เกิดความเข้าใจผิดคือการนำเรื่องการทำประกันของเก๋ไก๋ไปเชื่อมโยงกับการเสียชีวิตของคุณพ่อ จนเกิดกระแสข่าวว่าเธอทำประกันชีวิตให้คุณพ่อและได้รับเงินจำนวน 200 ล้านบาทหลังจากคุณพ่อเสียชีวิต ทั้งที่ตามคำชี้แจงของเธอ กรมธรรม์ที่กล่าวถึงเป็นประกันชีวิตในนามของเธอเอง ไม่ใช่กรมธรรม์ที่เธอทำประกันชีวิตให้คุณพ่อ
เก๋ไก๋อธิบายเพิ่มเติมว่า ผู้รับผลประโยชน์ที่เธอระบุไว้ในกรมธรรม์มีทั้งคุณพ่อ คุณแม่ พี่ชาย และน้องชาย โดยบุคคลเหล่านี้จะได้รับเงินตามเงื่อนไขของกรมธรรม์ในกรณีที่เธอเสียชีวิต จุดประสงค์คือการเตรียมเงินไว้ให้คนข้างหลัง เพื่อให้พวกเขามีหลักประกันและสามารถดำเนินชีวิตต่อไปได้หากเธอไม่อยู่แล้ว
ดังนั้น การระบุชื่อคุณพ่อไว้เป็นหนึ่งในผู้รับผลประโยชน์ ไม่ได้หมายความว่าเธอเป็นผู้ทำประกันชีวิตให้คุณพ่อ และไม่ได้หมายความว่าเมื่อคุณพ่อเสียชีวิต เธอจะได้รับเงินจากกรมธรรม์ดังกล่าว เพราะเงื่อนไขที่เธอชี้แจงคือเงินประกันจะจ่ายให้ผู้รับผลประโยชน์เมื่อผู้เอาประกันซึ่งก็คือตัวเธอเองเสียชีวิต ไม่ใช่เมื่อบุคคลที่มีชื่อเป็นผู้รับผลประโยชน์เสียชีวิต
ความแตกต่างระหว่างผู้เอาประกันกับผู้รับผลประโยชน์จึงเป็นหัวใจสำคัญของเรื่องนี้ ผู้เอาประกันคือบุคคลที่ชีวิตได้รับความคุ้มครองตามสัญญาประกันภัย ส่วนผู้รับผลประโยชน์คือบุคคลที่มีสิทธิได้รับเงินตามข้อกำหนดของกรมธรรม์เมื่อเกิดเหตุการณ์ที่เข้าเงื่อนไข การทำความเข้าใจบทบาททั้งสองฝ่ายอย่างถูกต้องจะช่วยลดความสับสนเกี่ยวกับการจ่ายเงินประกัน และป้องกันการนำข้อมูลไปอธิบายต่อในลักษณะที่ทำให้ผู้ฟังเข้าใจผิด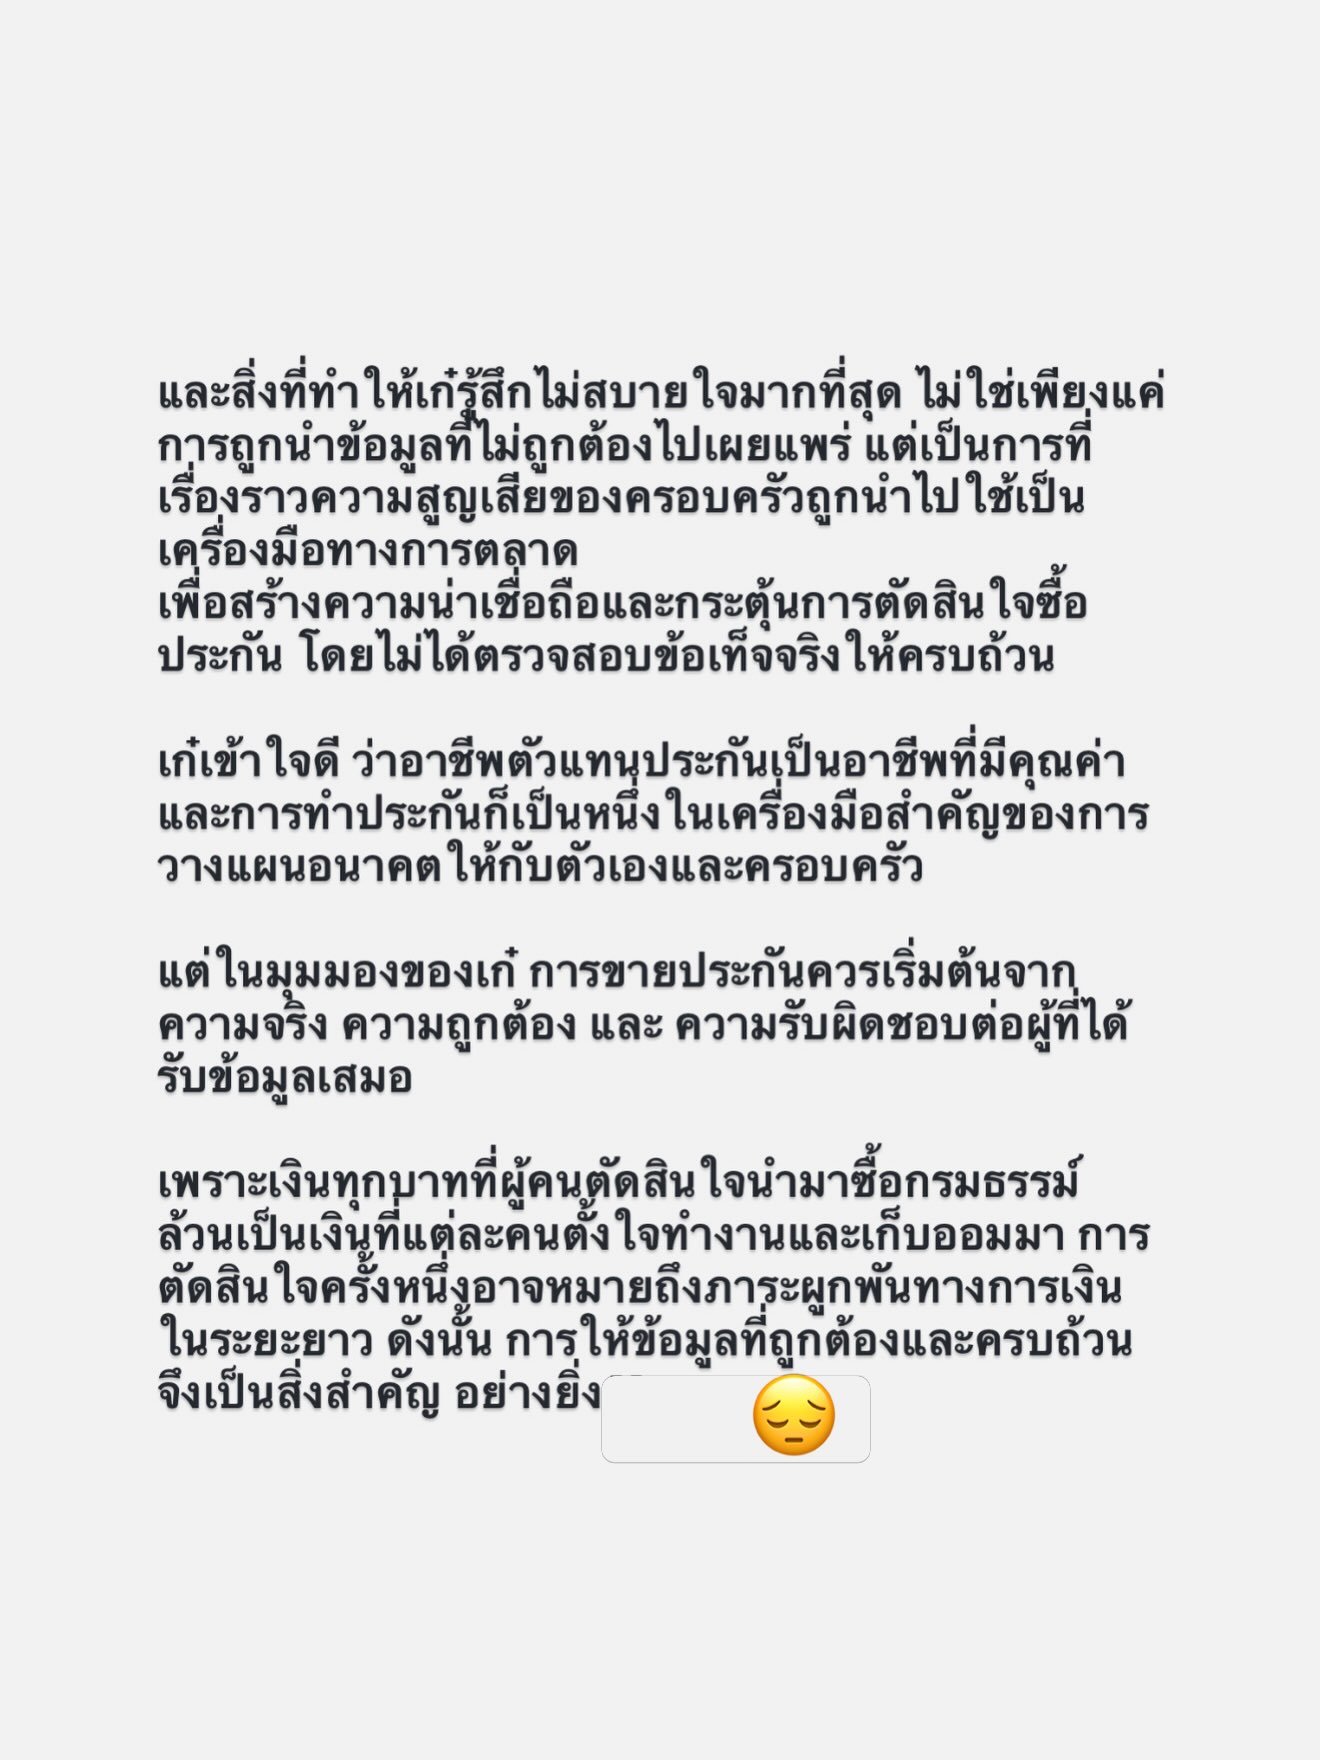
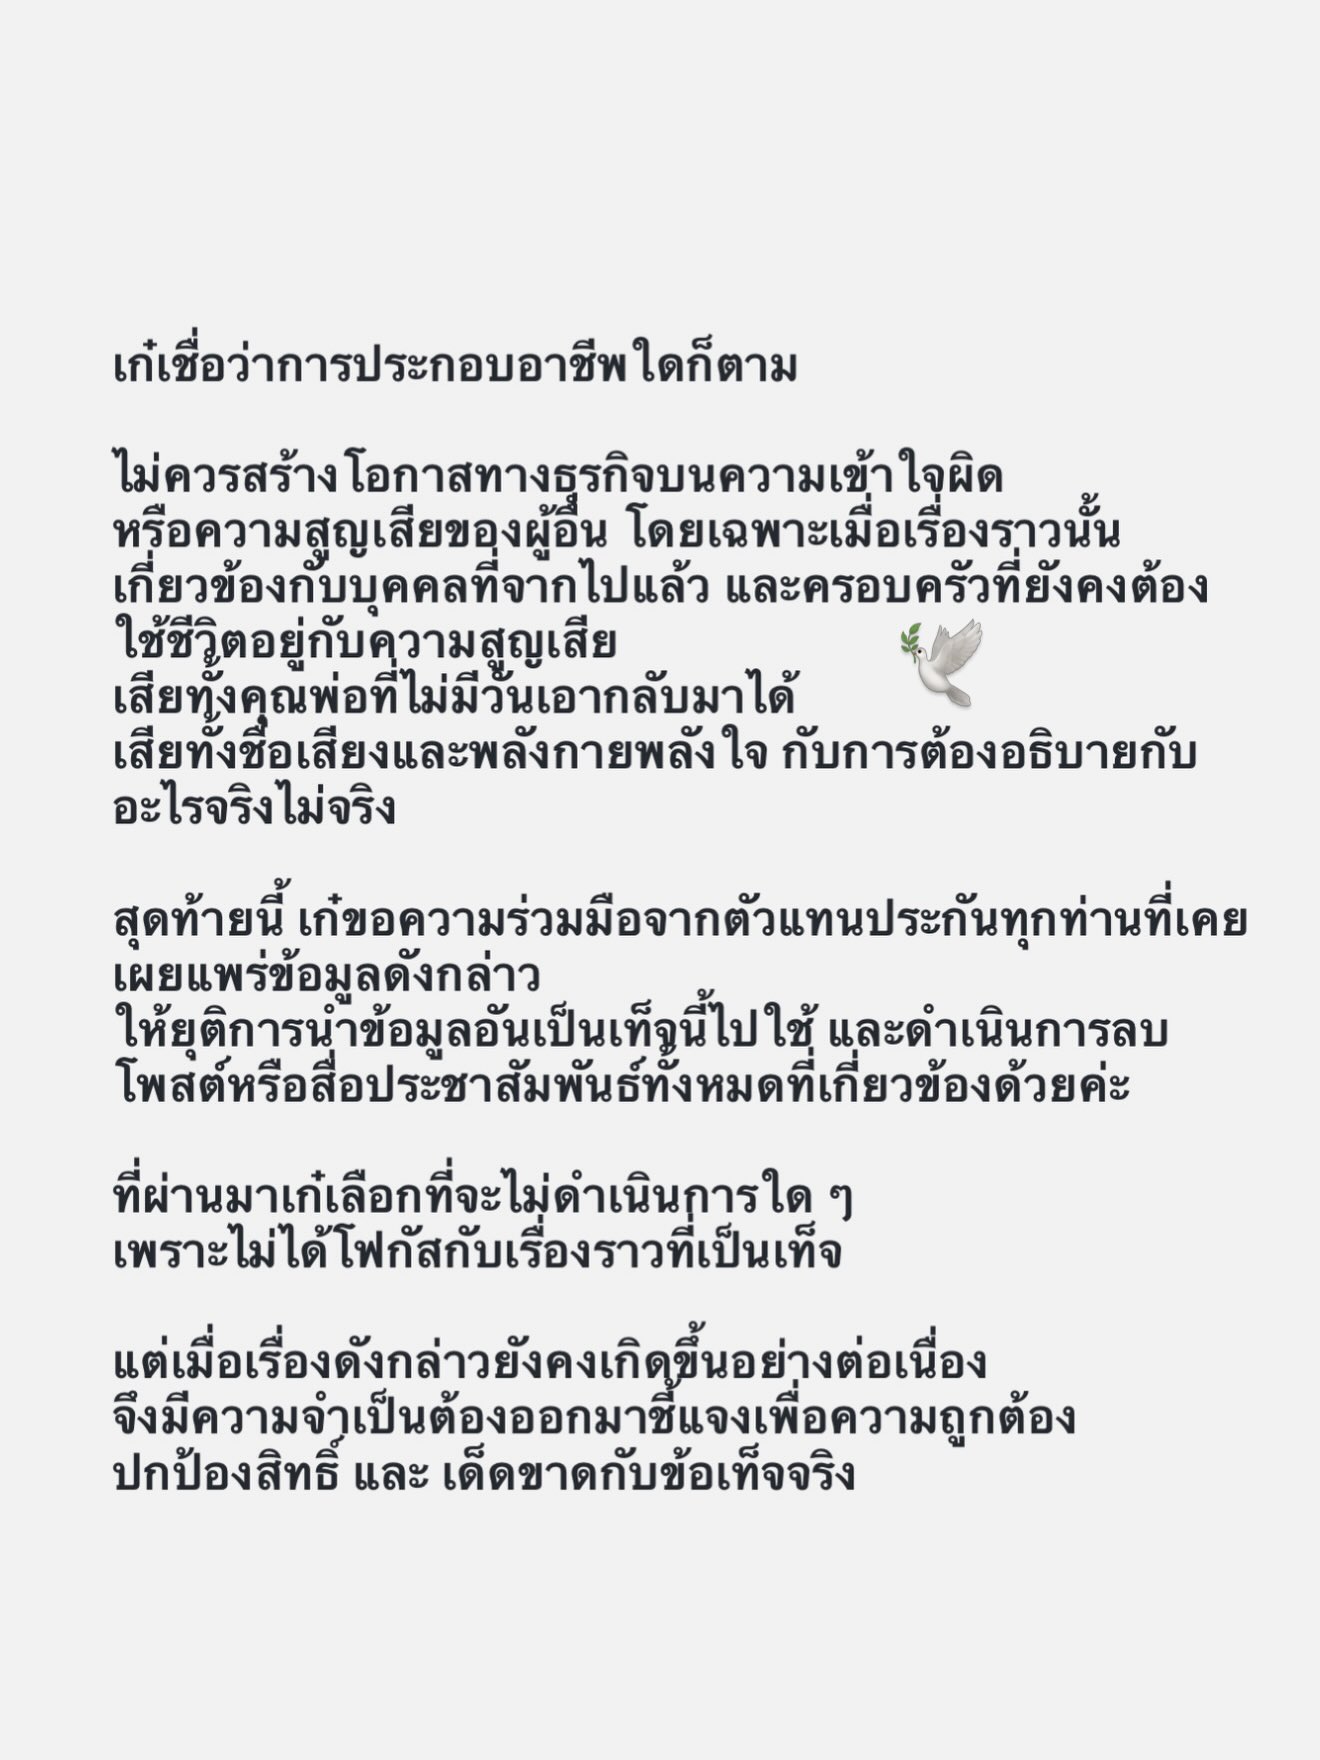
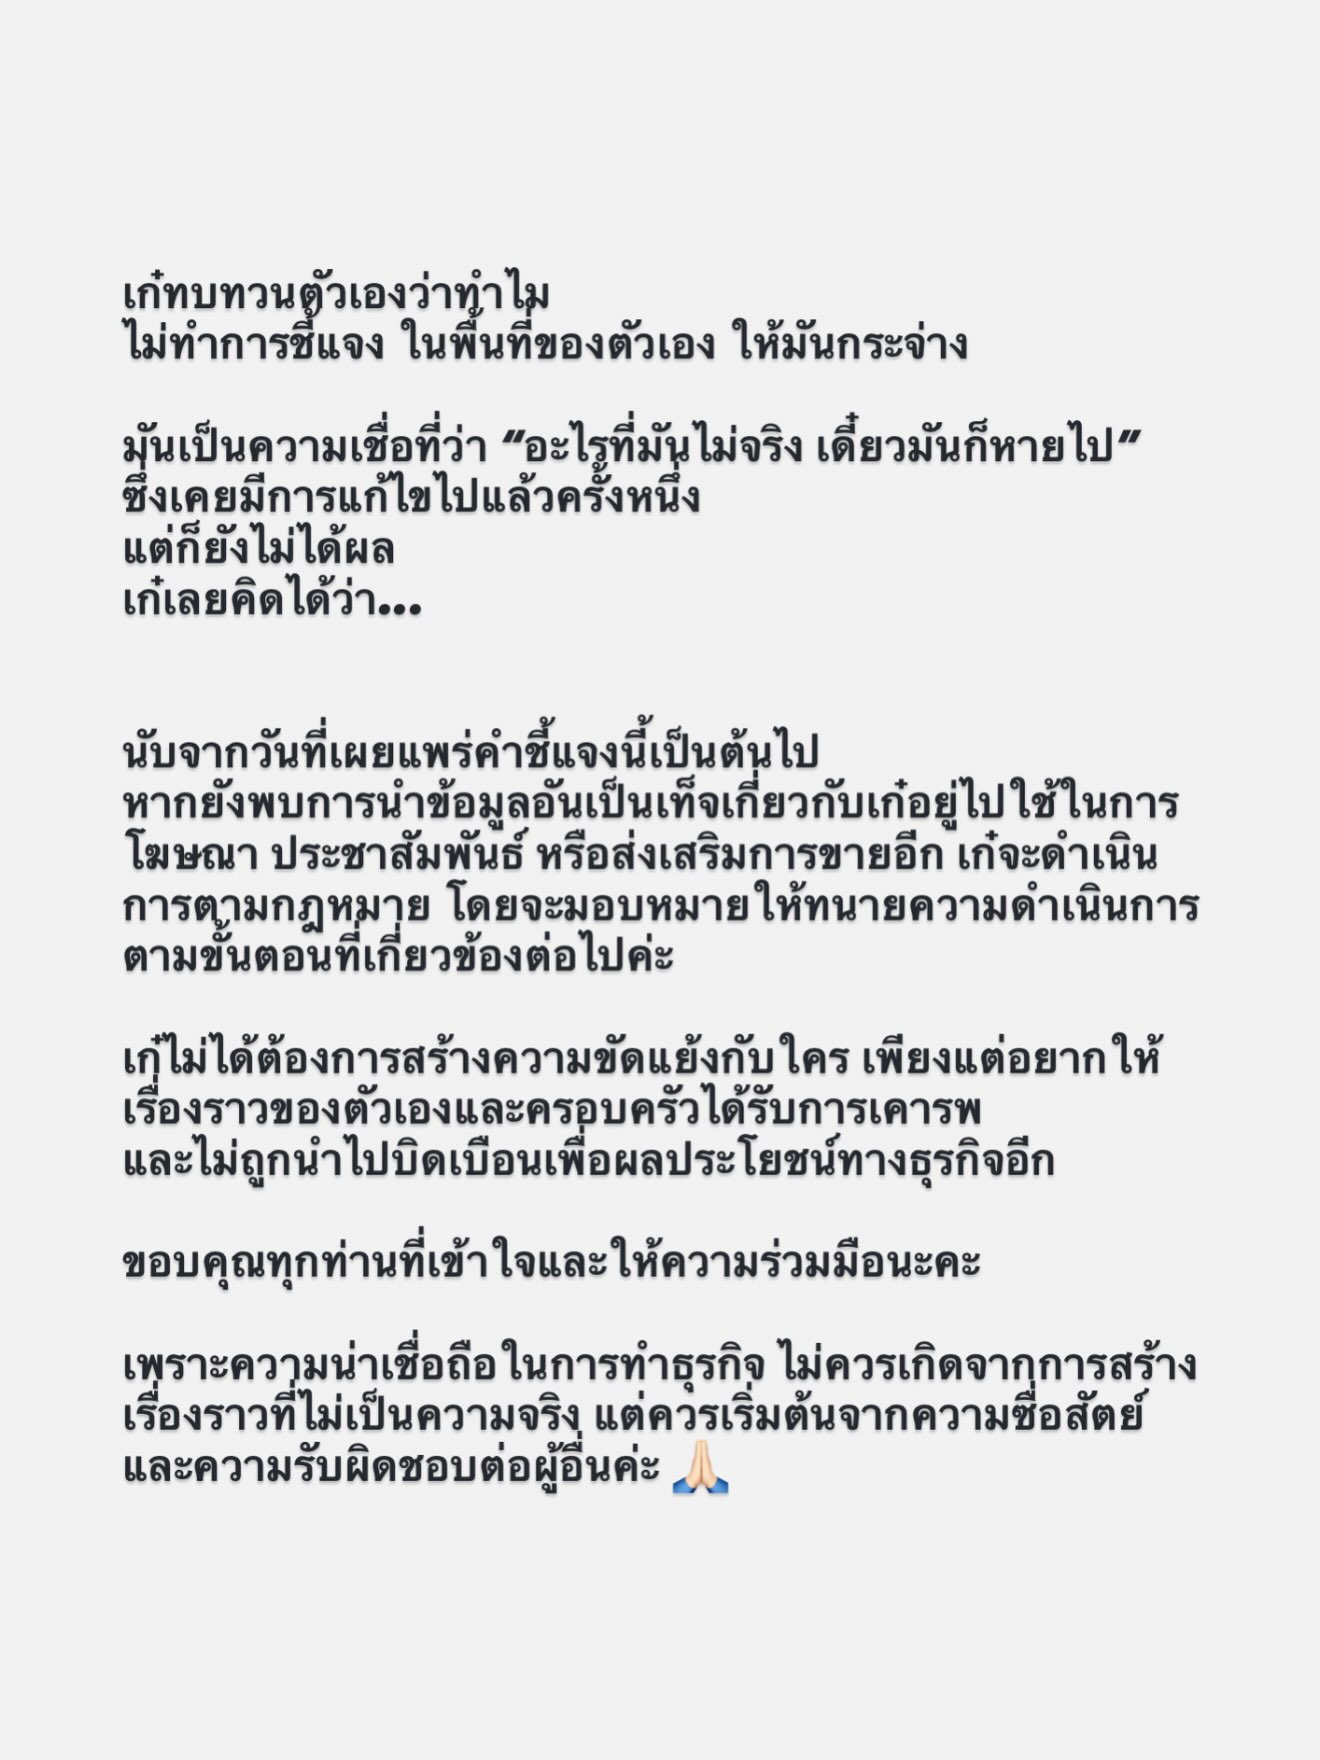
เก๋ไก๋ยืนยันว่า เธอไม่ได้รับเงินประกันจำนวน 100-200 ล้านบาทตามที่มีการกล่าวอ้าง และข่าวที่ระบุว่าเธอได้รับเงินมรดกจำนวน 200 ล้านบาทจากการทำประกันให้คุณพ่อก็ไม่เป็นความจริง การออกมาชี้แจงครั้งนี้จึงไม่ได้เป็นเพียงการตอบคำถามเกี่ยวกับจำนวนเงินเท่านั้น แต่ยังเป็นการอธิบายให้ชัดเจนว่ากรมธรรม์ที่เธอเคยทำมีลักษณะอย่างไร และข้อมูลที่ถูกนำไปใช้ประชาสัมพันธ์นั้นแตกต่างจากข้อเท็จจริงตรงจุดใดบ้าง
Chapter 2
นอกจากการชี้แจงเรื่องกรมธรรม์และจำนวนเงินประกันแล้ว เก๋ไก๋ยังเปิดเผยถึงความรู้สึกไม่สบายใจที่เรื่องราวความสูญเสียของครอบครัวถูกนำไปใช้เป็นเครื่องมือทางการตลาด โดยเฉพาะเมื่อข้อมูลดังกล่าวถูกเผยแพร่เพื่อสร้างความน่าสนใจให้กับการขายประกัน ทั้งที่รายละเอียดบางส่วนไม่ตรงกับข้อเท็จจริง เธอมองว่าการนำประสบการณ์ส่วนตัวของบุคคลอื่นไปใช้ในเชิงธุรกิจจำเป็นต้องคำนึงถึงความถูกต้องและผลกระทบที่อาจเกิดขึ้นกับเจ้าของเรื่องด้วย
เก๋ไก๋ยืนยันว่าเธอเข้าใจและเห็นคุณค่าของอาชีพตัวแทนประกัน เพราะการทำประกันสามารถเป็นหนึ่งในเครื่องมือสำหรับวางแผนอนาคตและเตรียมความพร้อมให้กับครอบครัวได้ การมีกรมธรรม์ที่เหมาะสมอาจช่วยแบ่งเบาภาระทางการเงินเมื่อเกิดเหตุการณ์ที่ไม่คาดคิด อย่างไรก็ตาม เธอมองว่าการนำเสนอผลิตภัณฑ์ประกันภัยควรตั้งอยู่บนพื้นฐานของข้อมูลที่ถูกต้อง ไม่ควรใช้เรื่องราวที่คลาดเคลื่อนเพื่อสร้างแรงจูงใจให้ผู้คนตัดสินใจซื้อ